Domain kundengeld.de kaufen?
Wir ziehen mit dem Projekt
kundengeld.de um.
Sind Sie am Kauf der Domain
kundengeld.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kundengeld.de kaufen?
Wie kann die Policenverwaltung in den Bereichen Versicherung, Finanzen und Risikomanagement effizienter gestaltet werden?
Die Policenverwaltung kann effizienter gestaltet werden, indem sie digitalisiert wird. Durch die Implementierung von Versicherungs- und Finanzsoftware können Policen schneller bearbeitet und verwaltet werden. Automatisierte Prozesse und Workflows können die Effizienz steigern und menschliche Fehler reduzieren. Zudem können regelmäßige Schulungen und Weiterbildungen für Mitarbeiter dazu beitragen, dass sie mit den neuesten Technologien und Best Practices vertraut sind. Schließlich ist eine klare Kommunikation und Zusammenarbeit zwischen den verschiedenen Abteilungen entscheidend, um die Policenverwaltung effizienter zu gestalten. **
Was sind einige effektive Strategien zur langfristigen Geldanlage und zum Vermögensaufbau?
Einige effektive Strategien zur langfristigen Geldanlage und zum Vermögensaufbau sind regelmäßiges Sparen und Investieren in breit diversifizierte Anlageprodukte wie Aktienfonds oder ETFs. Zudem ist es wichtig, frühzeitig mit dem Sparen zu beginnen und langfristige Ziele zu setzen. Eine weitere Strategie ist die regelmäßige Überprüfung und Anpassung des Portfolios, um auf Veränderungen am Markt reagieren zu können. **

Ähnliche Suchbegriffe für Die
Top-Angebote
Produkte zum Begriff Die:
-
die Faktorei »Bank« Deko Beistelltisch 90 cmDie reizende Deko-Bank macht sich hervorragend als Beistelltisch und ist wahlweise in 2 verschiedenen Breitenausführungen erhältlich. Optisch wie eine klassische Gartenbank aufgebaut, setzt dieser Beistelltisch wunderbare Akzente in Ihrer Inneneinrichtung. Die Bank wurde aus recyceltem Teakholz gefertigt. Technische Daten (Breite x Höhe x Tiefe in cm): 50 x 45 x 25 cm 90 x 45 x 25 cm79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Wann gibt die Bank einen Kredit?
Die Bank gewährt in der Regel Kredite an Personen oder Unternehmen, die über eine ausreichende Bonität verfügen. Dies bedeutet, dass sie in der Lage sind, den Kredit zurückzuzahlen. Die Bank prüft daher die Kreditwürdigkeit des Antragstellers anhand verschiedener Kriterien wie Einkommen, Ausgaben, Schufa-Eintragungen und Sicherheiten. Wenn die Bank feststellt, dass der Antragsteller die Voraussetzungen erfüllt, kann sie einen Kredit gewähren. Die genauen Bedingungen und Konditionen für die Kreditvergabe variieren je nach Bank und Art des Kredits. **
-
Kann die Bank einen Kredit widerrufen?
Ja, eine Bank kann unter bestimmten Umständen einen Kredit widerrufen. Dies kann beispielsweise der Fall sein, wenn der Kreditnehmer falsche Angaben gemacht hat oder seine finanzielle Situation sich drastisch verschlechtert hat. Auch bei Zahlungsverzug oder Verletzung der Vertragsbedingungen kann die Bank den Kredit widerrufen. Es ist wichtig, dass Kreditnehmer ihre finanzielle Situation regelmäßig überprüfen und sicherstellen, dass sie die vereinbarten Zahlungen leisten können, um ein Widerrufen des Kredits zu vermeiden. In solchen Fällen ist es ratsam, frühzeitig mit der Bank in Kontakt zu treten und mögliche Lösungen zu besprechen. **
-
Wann gibt die Bank keinen Kredit?
Die Bank gibt in der Regel keinen Kredit, wenn der Kreditnehmer nicht über ausreichende Bonität verfügt, um den Kredit zurückzuzahlen. Dies kann aufgrund einer schlechten Kreditgeschichte, niedrigem Einkommen oder fehlender Sicherheiten der Fall sein. Auch wenn der Kreditnehmer bereits über zu viele laufende Kredite verfügt oder die Bank Bedenken hinsichtlich der Verwendung des Kredits hat, kann sie die Kreditvergabe verweigern. Letztendlich entscheidet die Bank basierend auf verschiedenen Faktoren, ob sie einem Kreditantrag zustimmt oder nicht. **


Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
Top-Angebote
Produkte zum Begriff Die:
-
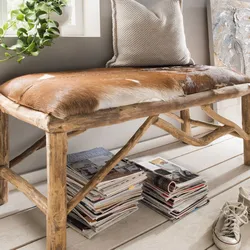
die Faktorei »Kitzbühel« Unikat BankDie Unikat-Bank Kitzbühel ist ein reizendes Möbelstück, das aus hochwertigem Teakholz gefertigt wurde. Die Sitzfläche ist mit einem weichem Bezug aus echtem Ziegenfell versehen, der neben dem optischen Plus vor allem für tollen Komfort sorgt. Mit dieser Bank holen sie sich ein Stück Natur in Ihr Zuhause. Deshalb kann es auch zu farblichen Abweichungen zur Abbildung kommen. Maße: 120 x 48 x 50 cm369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
die Faktorei »Fiss« Unikat BankDie Unikat-Bank Fiss ist ein reizendes Möbelstück, das auch hochwertigem Teakholz gefertigt wurde. Die Sitzfläche ist mit einem weichem Bezug aus echtem Ziegenfell versehen, der neben dem optischen Plus vor allem für tollen Komfort sorgt. Unterhalb der Sitzfläche befindet eine Gitterförmige Ablage, die für Schuhe oder Taschen genutzt werden kann. Technische Daten (Breite x Höhe x Tiefe in cm): 120 x 45 x 40 cm319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
die Faktorei »Bank« Deko Beistelltisch 90 cmDie reizende Deko-Bank macht sich hervorragend als Beistelltisch und ist wahlweise in 2 verschiedenen Breitenausführungen erhältlich. Optisch wie eine klassische Gartenbank aufgebaut, setzt dieser Beistelltisch wunderbare Akzente in Ihrer Inneneinrichtung. Die Bank wurde aus recyceltem Teakholz gefertigt. Technische Daten (Breite x Höhe x Tiefe in cm): 50 x 45 x 25 cm 90 x 45 x 25 cm79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Policenverwaltung in den Bereichen Versicherung, Finanzen und Risikomanagement effizienter gestaltet werden?
Die Policenverwaltung kann effizienter gestaltet werden, indem sie digitalisiert wird. Durch die Implementierung von Versicherungs- und Finanzsoftware können Policen schneller bearbeitet und verwaltet werden. Automatisierte Prozesse und Workflows können die Effizienz steigern und menschliche Fehler reduzieren. Zudem können regelmäßige Schulungen und Weiterbildungen für Mitarbeiter dazu beitragen, dass sie mit den neuesten Technologien und Best Practices vertraut sind. Schließlich ist eine klare Kommunikation und Zusammenarbeit zwischen den verschiedenen Abteilungen entscheidend, um die Policenverwaltung effizienter zu gestalten. **
-
Was sind einige effektive Strategien zur langfristigen Geldanlage und zum Vermögensaufbau?
Einige effektive Strategien zur langfristigen Geldanlage und zum Vermögensaufbau sind regelmäßiges Sparen und Investieren in breit diversifizierte Anlageprodukte wie Aktienfonds oder ETFs. Zudem ist es wichtig, frühzeitig mit dem Sparen zu beginnen und langfristige Ziele zu setzen. Eine weitere Strategie ist die regelmäßige Überprüfung und Anpassung des Portfolios, um auf Veränderungen am Markt reagieren zu können. **
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Wann gibt die Bank einen Kredit?
Die Bank gewährt in der Regel Kredite an Personen oder Unternehmen, die über eine ausreichende Bonität verfügen. Dies bedeutet, dass sie in der Lage sind, den Kredit zurückzuzahlen. Die Bank prüft daher die Kreditwürdigkeit des Antragstellers anhand verschiedener Kriterien wie Einkommen, Ausgaben, Schufa-Eintragungen und Sicherheiten. Wenn die Bank feststellt, dass der Antragsteller die Voraussetzungen erfüllt, kann sie einen Kredit gewähren. Die genauen Bedingungen und Konditionen für die Kreditvergabe variieren je nach Bank und Art des Kredits. **
Ähnliche Suchbegriffe für Die
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heller, Gottfried: Die Revolution der GeldanlageDie Revolution der Geldanlage , Wie Sie mit ETFs einfach Vermögen schaffen und fürs Alter vorsorgen , Querlenker & Kugelgelenke > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20200414, Produktform: Leinen, Autoren: Heller, Gottfried, Seitenzahl/Blattzahl: 272, Keyword: Aktien; Altersvorsorge; Anlagestrategien; Anleger; Banken; Buch; Börse; Der einfache Weg zum Wohlstand; ETF; Ersparnisse; FBV; Finanzen; Finanzmarkt; Finanzratgeber; Fonds; Geld; Geld anlegen; Geldanlage; Gold; Investment; Manager Magazin Bestseller; Portfolio; Privatanleger; Sicherheit; Silber; Vermögen; Vermögensbildung; Zinsen; investieren; sicher Geld anlegen; was mache ich mit meinem Geld; wie werde ich reich, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Anlagen und Wertpapiere, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Finanzbuch Verlag, Verlag: Finanzbuch Verlag, Verlag: FinanzBuch Verlag, Länge: 221, Breite: 154, Höhe: 29, Gewicht: 448, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783959720786, eBook EAN: 9783960926917 9783960926924, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann die Bank einen Kredit widerrufen?
Ja, eine Bank kann unter bestimmten Umständen einen Kredit widerrufen. Dies kann beispielsweise der Fall sein, wenn der Kreditnehmer falsche Angaben gemacht hat oder seine finanzielle Situation sich drastisch verschlechtert hat. Auch bei Zahlungsverzug oder Verletzung der Vertragsbedingungen kann die Bank den Kredit widerrufen. Es ist wichtig, dass Kreditnehmer ihre finanzielle Situation regelmäßig überprüfen und sicherstellen, dass sie die vereinbarten Zahlungen leisten können, um ein Widerrufen des Kredits zu vermeiden. In solchen Fällen ist es ratsam, frühzeitig mit der Bank in Kontakt zu treten und mögliche Lösungen zu besprechen. **
-
Wann gibt die Bank keinen Kredit?
Die Bank gibt in der Regel keinen Kredit, wenn der Kreditnehmer nicht über ausreichende Bonität verfügt, um den Kredit zurückzuzahlen. Dies kann aufgrund einer schlechten Kreditgeschichte, niedrigem Einkommen oder fehlender Sicherheiten der Fall sein. Auch wenn der Kreditnehmer bereits über zu viele laufende Kredite verfügt oder die Bank Bedenken hinsichtlich der Verwendung des Kredits hat, kann sie die Kreditvergabe verweigern. Letztendlich entscheidet die Bank basierend auf verschiedenen Faktoren, ob sie einem Kreditantrag zustimmt oder nicht. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
-
Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.